
Cómo funciona el suministro de medicamentos en el Seguro Social

El suministro de medicamentos en el Seguro Social depende de tres cosas básicas: que exista una receta médica, que el medicamento esté dentro de la cobertura de medicamentos aplicable y que la farmacia pueda dispensarlo bajo las reglas del plan. En la práctica, esto significa que no siempre se paga lo mismo ni se obtiene de la misma forma; todo cambia según el tipo de medicamento, la cobertura disponible y si hay copago, deducible o coseguro.
Si lo que buscas es entender qué cubre, cuánto puedes pagar y qué hacer cuando no hay stock o el medicamento no aparece cubierto, aquí vas a encontrar una guía clara. La idea es separar conceptos que suelen mezclarse: suministro, cobertura y pago en farmacia.
- Qué significa el suministro de medicamentos en el Seguro Social
- Cómo funciona el proceso para obtener medicamentos
- Qué medicamentos suelen estar cubiertos y cuánto se paga
- Ayudas para reducir el costo de los medicamentos
- Qué hacer si el medicamento no está disponible o no aparece cubierto
- Conclusión
Cuando se habla de suministro de medicamentos en el Seguro Social, normalmente se está hablando del acceso real a los medicamentos recetados: cómo se autorizan, dónde se entregan y qué parte del costo asume la persona afiliada. No se trata solo de “tener derecho” a un medicamento, sino de poder recibirlo en una farmacia bajo las condiciones del programa o plan correspondiente.
Conviene distinguir tres ideas que a menudo se confunden. Cobertura significa que el medicamento está incluido, total o parcialmente, en el plan. Dispensación es el acto de entregarlo en la farmacia. Pago es lo que tú asumes en ese momento, que puede ser un copago, un deducible o un coseguro.
En este contexto, el Seguro Social suele aparecer relacionado con programas de salud como Medicare, especialmente con la Parte D, que es la parte orientada a medicamentos recetados. Por eso muchas dudas sobre “medicamentos del Seguro Social” en realidad se refieren a cómo se gestionan los fármacos cubiertos por ese sistema y qué ayudas existen para reducir el costo.
Entender esta diferencia ayuda a evitar una confusión frecuente: que un medicamento esté “cubierto” no siempre significa que sea gratis, y que haya una receta no garantiza que la farmacia lo entregue sin revisión previa. El proceso depende de reglas concretas de acceso y de la lista de medicamentos cubiertos del plan.
Cómo funciona el proceso para obtener medicamentos
El recorrido habitual empieza con una receta médica y termina en la farmacia, pero entre ambos puntos pueden intervenir varias comprobaciones. El objetivo del sistema es confirmar que el medicamento es apropiado, que está cubierto y que se puede dispensar según las normas del plan.
En términos simples, el proceso suele seguir este orden:
- El médico emite la receta médica.
- Se verifica si el medicamento está cubierto por el plan o programa aplicable.
- La farmacia comprueba si hace falta autorización previa o alguna restricción.
- Se calcula el importe que corresponde pagar: copago, deducible o coseguro.
- La farmacia entrega el medicamento si todo está en regla.
Este flujo puede parecer sencillo, pero cambia según el tipo de medicamento y el nivel de cobertura. Un mismo fármaco puede estar disponible en una farmacia y no en otra, o puede requerir pasos adicionales antes de su entrega.
Receta y validación
La receta médica es la base del proceso. Sin ella, en general no hay suministro de medicamentos recetados dentro del circuito habitual del Seguro Social o de Medicare Parte D. La farmacia necesita validar que la prescripción sea correcta, que corresponda al paciente y que el medicamento esté autorizado para su dispensación.
Además, no basta con que la receta exista: también importa cómo está escrita. Si el medicamento requiere una presentación concreta, una dosis determinada o una marca específica, la farmacia revisará si esa versión está aceptada por el plan. En algunos casos, el médico puede tener que justificar por qué se necesita una opción concreta y no otra equivalente.
Cobertura y autorización
Después de validar la receta, la farmacia comprueba si el medicamento figura como medicamento cubierto. Esto se hace normalmente consultando el formulario o lista de medicamentos del plan. Si el fármaco está incluido, puede haber cobertura total o parcial; si no está incluido, puede ser necesario buscar una alternativa o pedir una revisión.
Hay situaciones en las que el medicamento sí está cubierto, pero exige una autorización previa. Eso significa que el plan necesita revisar antes de aprobar la entrega. También puede haber límites de cantidad, necesidad de probar primero otro tratamiento o reglas específicas sobre la farmacia donde se puede surtir.
Cuando aparece una restricción, el problema no siempre es un rechazo definitivo. A veces solo falta completar un paso administrativo. Por eso conviene preguntar en la farmacia qué falta exactamente antes de asumir que el medicamento no se puede obtener.
Pago en farmacia
El importe final depende del tipo de cobertura y de la categoría del medicamento. En algunos casos pagarás un copago, que es una cantidad fija. En otros, puede aplicarse un deducible, que es lo que se paga antes de que el plan empiece a cubrir, o un coseguro, que es un porcentaje del costo.
La diferencia importa porque cambia mucho la factura final. Un medicamento cubierto no siempre cuesta lo mismo para todas las personas ni en todas las etapas del año. También puede variar si se usa una farmacia concreta, si se trata de un medicamento de marca o genérico, o si el plan tiene condiciones especiales.
En resumen, el proceso funciona como una cadena: receta, revisión de cobertura, posible autorización y pago en farmacia. Si una parte falla, el suministro puede retrasarse o bloquearse hasta resolverlo.
Qué medicamentos suelen estar cubiertos y cuánto se paga
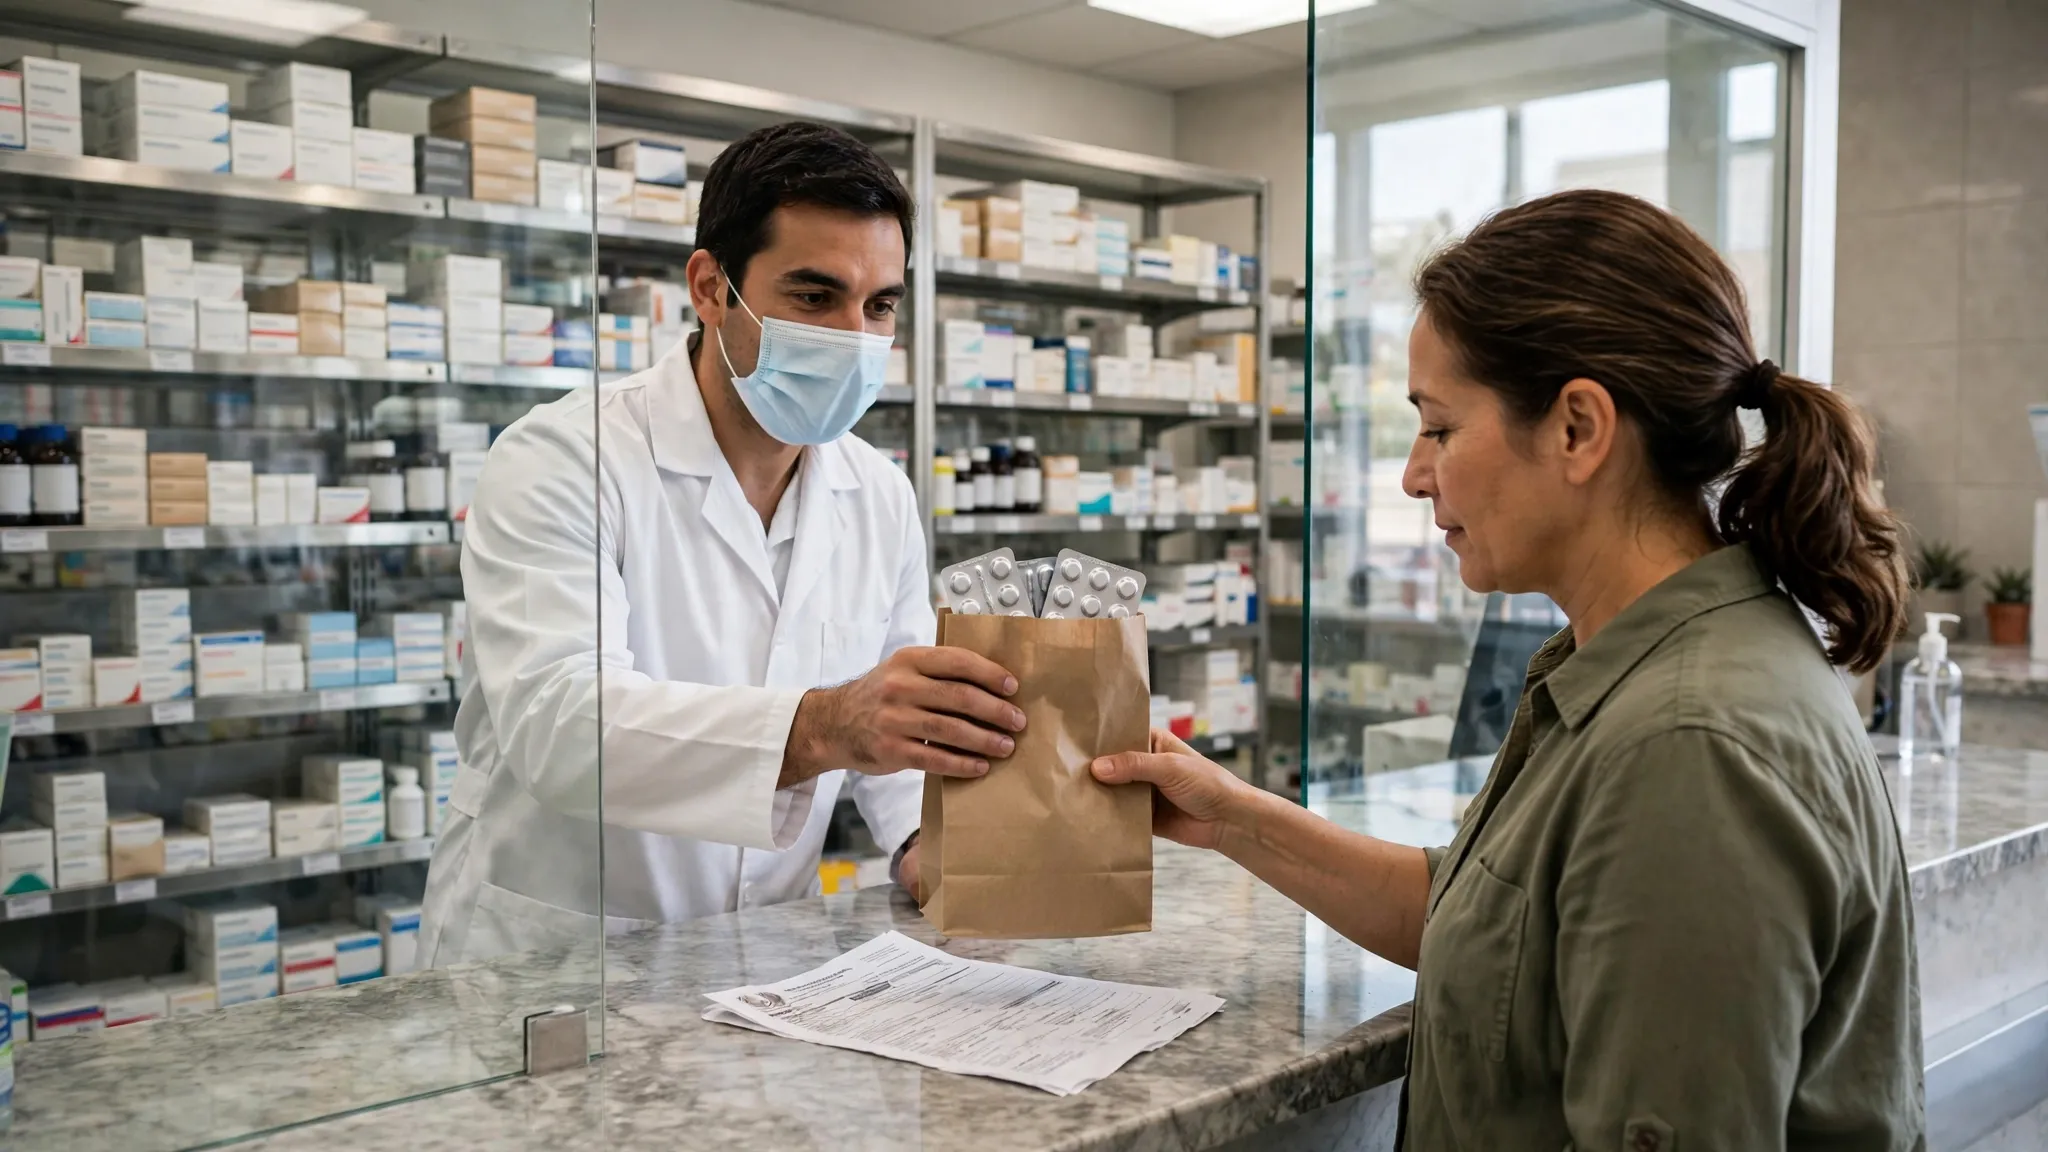
La cobertura suele centrarse en medicamentos recetados incluidos en la lista del plan. Eso deja fuera, o limita, muchos productos que el usuario puede considerar “medicinas” en sentido amplio. Por eso no todos los medicamentos tienen el mismo tratamiento ni el mismo nivel de pago.
En general, los medicamentos cubiertos pueden entrar en tres escenarios: cobertura total, cobertura parcial o ausencia de cobertura. La diferencia depende del formulario del plan, del tipo de fármaco y de las reglas de uso. Un medicamento puede estar incluido pero con restricciones; otro puede no figurar en absoluto.
| Escenario | Qué suele pasar | Qué debe revisar el usuario |
|---|---|---|
| Cobertura total | El plan asume el costo permitido según sus reglas | Si aun así existe algún copago o requisito previo |
| Cobertura parcial | El plan cubre una parte y el usuario paga el resto | Copago, coseguro, deducible y límites de cantidad |
| Sin cobertura | El medicamento no figura en el plan o está excluido | Alternativas, revisión médica o cambio de opción terapéutica |
El porcentaje que paga el usuario no es fijo para todos los casos. Depende de la cobertura, del nivel del medicamento dentro del formulario y de si se han cumplido o no los requisitos del plan. Por eso la pregunta “¿qué tanto por ciento se paga?” no tiene una respuesta única.
Cobertura total o parcial
Un medicamento con cobertura total no siempre significa costo cero. Puede seguir existiendo un pago mínimo o una condición asociada al plan. Lo importante es que el medicamento esté reconocido dentro de la cobertura y que la farmacia pueda dispensarlo sin un rechazo por exclusión.
Cuando la cobertura es parcial, el usuario asume una parte del costo. Aquí entran en juego el copago y el coseguro, que pueden variar según el medicamento y el plan. Si el medicamento es de marca, está en un nivel más alto o requiere autorización especial, el importe final suele ser mayor.
Medicamentos excluidos o limitados
Hay medicamentos que pueden no estar cubiertos o que solo se entregan bajo condiciones concretas. También pueden existir límites sobre cantidad, frecuencia o presentación. Esto no significa necesariamente que el tratamiento sea imposible, pero sí que el acceso requiere revisar alternativas.
En estos casos, el formulario del plan es la referencia principal. Si el medicamento no aparece o está limitado, la farmacia no puede resolverlo solo con la receta. Hace falta revisar si existe una opción equivalente, una excepción o un cambio en la forma de dispensación.
Por eso, antes de asumir que un medicamento “debería estar cubierto”, conviene confirmar su situación exacta dentro del plan. Esa verificación evita sorpresas en la farmacia y ayuda a planificar el gasto.
Ayudas para reducir el costo de los medicamentos
Si el medicamento resulta caro, existen ayudas pensadas para reducir el gasto de personas con ingresos o recursos limitados. La más conocida en este contexto es la Ayuda Adicional de Medicare Parte D, que puede contribuir a cubrir deducibles, copagos y otros costos relacionados con la cobertura de medicamentos recetados.
Esta ayuda no significa que todos los medicamentos sean gratuitos para todo el mundo. Lo que hace es aliviar parte del costo para quienes cumplen los requisitos. Por eso conviene revisar la elegibilidad si el precio en farmacia es demasiado alto o si el gasto mensual se vuelve difícil de sostener.
Ayuda Adicional
La Ayuda Adicional está orientada a personas con ingresos y recursos limitados que necesitan apoyo para pagar medicamentos recetados dentro de Medicare Parte D. Puede ayudar a reducir el impacto de los copagos y otros costos asociados a la cobertura.
Si una persona cree que puede cumplir las condiciones, vale la pena revisar esta opción antes de renunciar al tratamiento por precio. En la práctica, puede marcar una diferencia importante en el costo final de la farmacia.
Otros programas de apoyo
Además de la Ayuda Adicional, pueden existir otros programas de ahorro o asistencia financiera que ayuden a cubrir parte del gasto. Algunos se enfocan en determinados medicamentos, otros en personas con necesidades económicas concretas y otros en complementar el costo de la cobertura.
Lo más útil es comprobar si el problema es el precio del medicamento, la falta de cobertura o ambos. Según el caso, puede convenir buscar un programa de apoyo, revisar otra presentación del mismo fármaco o hablar con el médico sobre una alternativa terapéutica que esté mejor cubierta.
Cuando el costo es el obstáculo principal, la clave no es pagar más rápido, sino identificar qué ayuda aplica realmente. Esa revisión evita asumir que no hay solución cuando sí puede haberla.
Qué hacer si el medicamento no está disponible o no aparece cubierto
Si no hay stock o el seguro no cubre el medicamento, lo primero es no quedarse solo con el rechazo inicial. Muchas veces hay una solución práctica: cambiar de farmacia, revisar una alternativa genérica, pedir autorización previa o hablar con el médico para ajustar la receta.
En estos casos, el problema puede ser de disponibilidad, de cobertura o de ambas cosas a la vez. Por eso conviene separar cada causa antes de buscar una salida. No se resuelve igual una falta de stock que una exclusión del formulario.
Falta de disponibilidad
Cuando la farmacia no tiene el medicamento, lo habitual es consultar si puede conseguirlo en otra sucursal, si existe pedido por correo o si puede reservarse para una fecha próxima. También puede ser útil preguntar si hay una presentación equivalente disponible.
Si el medicamento es urgente, el médico puede valorar una alternativa temporal o una presentación distinta que permita continuar el tratamiento sin interrupción. Aquí la comunicación entre farmacia y prescriptor es clave.
Rechazo por cobertura
Si el problema no es el stock sino la cobertura, hay que revisar por qué fue rechazado. Puede tratarse de un medicamento fuera del formulario, de una autorización previa pendiente o de una limitación de uso. Identificar el motivo exacto evita repetir el intento sin cambiar nada.
Las opciones más habituales son estas:
- Solicitar al médico una alternativa que sí esté cubierta.
- Pedir una revisión o autorización si el plan lo permite.
- Comprobar si existe una versión genérica o terapéuticamente equivalente.
- Explorar ayudas de pago si el costo sigue siendo alto.
La idea no es forzar el medicamento a cualquier precio, sino encontrar la vía más viable para seguir el tratamiento. A veces la solución está en un ajuste pequeño; otras veces exige cambiar de cobertura o revisar el plan.
Conclusión
Entender cómo funciona el suministro de medicamentos en el Seguro Social ayuda a tomar mejores decisiones desde el principio. La clave está en separar tres pasos: tener una receta válida, comprobar la cobertura del medicamento y revisar qué pago corresponde en farmacia. Cuando uno de esos elementos falla, el acceso puede retrasarse o encarecerse, pero eso no siempre significa que no haya salida.
Si el medicamento está cubierto, puede haber copago, deducible o coseguro. Si no está disponible, conviene preguntar por alternativas, autorizaciones o sustituciones. Y si el precio es el problema, revisar ayudas como la Ayuda Adicional puede ser decisivo. Lo más útil es no asumir que el rechazo es definitivo sin antes identificar la causa exacta.
En la práctica, el mejor enfoque es simple: confirmar cobertura, preguntar en la farmacia y mantener contacto con el médico cuando haga falta ajustar la opción prescrita. Así se evita perder tiempo y se entiende mejor qué se paga, qué se puede reclamar y qué alternativas existen cuando el medicamento no aparece o resulta costoso.
Deja una respuesta