
Cobro de pensión de un familiar fallecido: quién puede pedirla

El cobro de pensión de un familiar fallecido no siempre significa lo mismo: a veces se trata de un pago pendiente que quedó sin abonar, y otras veces de una pensión derivada o de sobrevivencia que sí puede corresponder a ciertos familiares. La diferencia es clave, porque de ella dependen los beneficiarios, los documentos y el trámite que hay que hacer.
Antes de pedir nada, conviene separar tres ideas: el último pago del titular, la pensión que puede pasar a otra persona y el posible cobro indebido si alguien sigue retirando dinero tras el fallecimiento. Entender esa distinción evita errores y ayuda a actuar con rapidez ante la Seguridad Social o el organismo que gestione la prestación, como SSA, ANSES u ONP, según el país o sistema aplicable.
- Qué significa cobrar la pensión de un familiar fallecido
- Quién puede tener derecho al cobro
- Qué pasa con el pago del mes en que fallece la persona
- Requisitos y documentos que suelen pedir
- Cómo hacer el trámite paso a paso
- Errores frecuentes y casos que conviene revisar
- Preguntas frecuentes sobre el cobro de una pensión fallecida
- Conclusión
Qué significa cobrar la pensión de un familiar fallecido
Cuando fallece una persona que cobraba una pensión, no siempre existe un derecho automático a seguir recibiéndola. En general, hay dos escenarios distintos: el pago pendiente del mes en que murió el titular y la pensión derivada o de sobrevivencia, que puede reconocerse a determinados familiares si la normativa lo permite.
El pago pendiente es la parte de la prestación que ya se había devengado antes del fallecimiento, pero que todavía no se había cobrado. La pensión de sobrevivientes, en cambio, es una nueva prestación o una continuación del derecho, destinada a beneficiarios concretos, como el cónyuge, la pareja conviviente o los hijos, según el sistema.
Por eso, no basta con ser familiar para cobrar. Hay que revisar qué tipo de pensión era, qué regla aplica y si la persona fallecida era jubilado, pensionista por invalidez o beneficiario de otro régimen. En seguridad social, cada detalle cambia el resultado.
- Pago pendiente: dinero ya generado antes del fallecimiento.
- Pensión de sobrevivencia: prestación que puede corresponder a familiares con derecho.
- Cobro indebido: retirar dinero después de la muerte sin informar al organismo.
La clave está en no mezclar conceptos. Si el fallecimiento fue reciente, lo primero es comprobar qué parte, si alguna, puede reclamarse y ante qué entidad debe hacerse el trámite.
Quién puede tener derecho al cobro
Los posibles beneficiarios dependen de la normativa de cada sistema, pero suelen existir criterios parecidos. En la mayoría de los casos, el derecho se concentra en el cónyuge o conviviente, los hijos y, en algunos regímenes, otros familiares que acrediten una relación y una dependencia económica concreta.
No todos los familiares tienen el mismo nivel de prioridad. Habitualmente, la ley establece un orden y exige requisitos específicos para cada grupo. Por eso, aunque dos personas sean igualmente cercanas al fallecido, una puede tener derecho y la otra no.
Cónyuge o conviviente
El cónyuge suele ser uno de los beneficiarios principales. También puede serlo la pareja conviviente o conviviente previsional, cuando el sistema reconoce esa figura y se acreditan las condiciones exigidas. En algunos casos, además del vínculo, se pide demostrar convivencia estable o ausencia de separación legal relevante.
La pensión de viudez es una de las prestaciones más conocidas dentro de este grupo. Sin embargo, no siempre se concede por el solo hecho de estar casado o convivir; puede haber requisitos de tiempo, convivencia o compatibilidad con otras prestaciones.
Hijos y otros descendientes
Los hijos menores de edad suelen estar entre los beneficiarios más habituales. También pueden tener derecho los hijos con discapacidad o, según la normativa aplicable, los mayores de edad que cumplan condiciones específicas. La pensión de orfandad suele encajar aquí.
En estos casos, el punto decisivo no es solo el parentesco, sino también la edad, la situación de dependencia o la discapacidad reconocida. Si el hijo ya es adulto, conviene revisar con cuidado si entra en alguna de las excepciones previstas por el sistema.
Otros familiares con derecho
Algunos regímenes contemplan la pensión en favor de familiares cuando no existen beneficiarios prioritarios o cuando se cumplen requisitos adicionales. Puede ocurrir con padres, nietos u otros parientes cercanos, pero no es una regla general y depende mucho del sistema de pensiones.
En estos supuestos, la dependencia económica y la convivencia suelen ser factores determinantes. Si no están claramente acreditados, el reconocimiento puede ser complicado. Por eso, este tipo de solicitud requiere revisar la norma concreta antes de iniciar el trámite.
| Posible beneficiario | Qué suele exigirse | Prestación habitual |
|---|---|---|
| Cónyuge o conviviente | Vínculo acreditado y, en ocasiones, convivencia | Pensión de viudez o sobrevivencia |
| Hijos menores o con discapacidad | Parentesco y condición de edad o discapacidad | Pensión de orfandad |
| Otros familiares | Dependencia económica y requisitos específicos | Pensión en favor de familiares |
Si no está claro quién tiene derecho, lo más prudente es revisar el grupo de beneficiarios que reconoce el organismo correspondiente antes de presentar documentos incompletos o incorrectos.
Qué pasa con el pago del mes en que fallece la persona
Una de las dudas más urgentes es si se cobra la pensión del mes en que murió el titular. La respuesta general es que depende de la fecha del fallecimiento y de cómo se devenga el pago, pero el organismo de pensiones no suele seguir abonando prestaciones posteriores a la muerte.
Si el fallecimiento ocurre antes del cobro, puede haber una parte ya generada que todavía no se haya pagado. Si el dinero se retira después sin comunicar el fallecimiento, puede considerarse un cobro indebido y obligar a regularizar la situación.
Por eso, el paso inmediato suele ser informar la muerte al organismo correspondiente. En sistemas como la Seguridad Social, SSA, ANSES u ONP, la comunicación del fallecimiento permite detener pagos, revisar importes pendientes y evitar problemas posteriores.
- Puede existir un importe devengado y no cobrado.
- No suele mantenerse el pago mensual tras el fallecimiento.
- Seguir cobrando sin avisar puede generar devoluciones o sanciones.
La idea práctica es sencilla: no asumir que el último ingreso pertenece automáticamente a la familia. Hay que comprobar qué parte, si alguna, corresponde realmente y cuál debe regularizarse.
Requisitos y documentos que suelen pedir
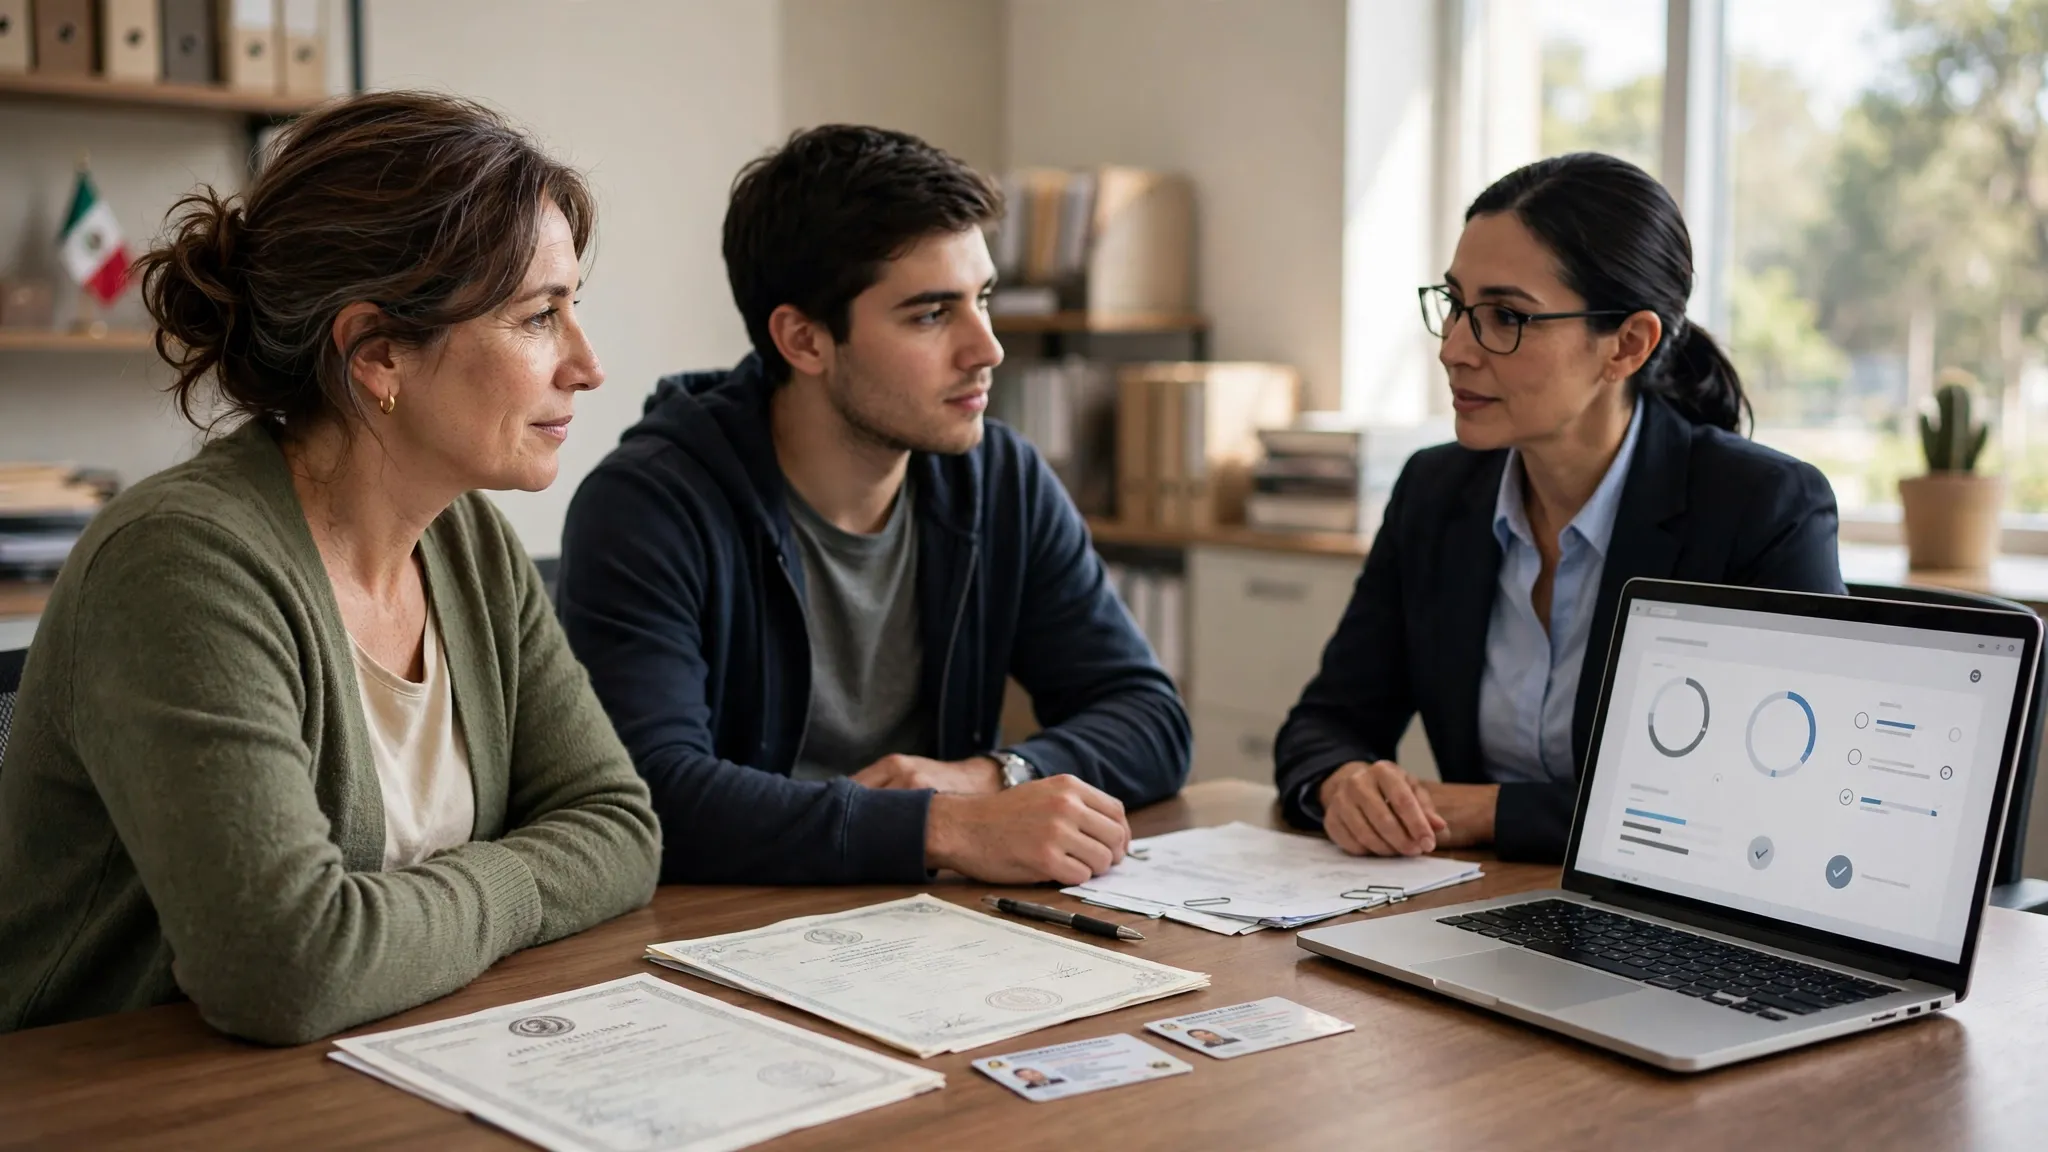
Los requisitos para reclamar una pensión por fallecimiento cambian según el país y el tipo de prestación, pero hay documentos que suelen repetirse. Prepararlos bien desde el inicio evita retrasos y requerimientos innecesarios.
El documento básico suele ser el certificado de defunción. A partir de ahí, el organismo puede pedir identificación del solicitante, prueba del vínculo familiar y, en algunos casos, acreditación de convivencia o dependencia económica.
- Certificado de defunción del titular fallecido.
- Documento de identidad del solicitante.
- Documentación del vínculo: matrimonio, pareja registrada, partida de nacimiento u otra prueba equivalente.
- Pruebas de convivencia o dependencia, si el sistema las exige.
- Formularios oficiales del organismo gestor.
- Datos de la prestación o del expediente, cuando existan.
En algunos trámites, también puede ser necesario acreditar que la persona fallecida era jubilado o pensionista, o que el solicitante cumple la condición de beneficiario prevista por la ley. Si la solicitud la presenta un hijo mayor o un familiar distinto del cónyuge, la revisión suele ser más estricta.
Conviene revisar si el organismo pide originales, copias compulsadas o presentación digital. Un error frecuente es llevar toda la documentación, pero no en el formato correcto. Eso retrasa el expediente sin necesidad.
Si el caso es delicado o hay varios posibles beneficiarios, reunir primero la documentación completa suele ahorrar tiempo después. En este tipo de trámites, la precisión importa más que la prisa.
Cómo hacer el trámite paso a paso
El trámite suele seguir una secuencia bastante parecida en la mayoría de los sistemas. La lógica es la misma: comunicar el fallecimiento, reunir pruebas, presentar la solicitud y esperar la resolución del organismo.
- Comunicar el fallecimiento al organismo de pensiones o seguridad social correspondiente.
- Reunir la documentación del fallecido y del posible beneficiario.
- Verificar el tipo de prestación que se puede pedir: pago pendiente, pensión de sobrevivencia o prestación en favor de familiares.
- Presentar la solicitud por la vía habilitada, presencial o electrónica, según el sistema.
- Revisar el expediente y atender posibles requerimientos de información adicional.
- Esperar la resolución y comprobar si existe retroactividad o importe pendiente por abonar.
En algunos casos, la solicitud puede hacerse en cualquier momento después del fallecimiento, pero eso no significa que convenga dejarlo pasar. Cuanto antes se presente, antes se evita el riesgo de cobros indebidos y antes se aclara si existe derecho a percibir alguna cantidad.
La retroactividad también es importante: según la normativa aplicable, puede reconocerse desde la fecha que corresponda, pero eso no es igual en todos los sistemas. Si el plazo o la forma de presentación cambian, el organismo suele ser quien lo determina en la resolución.
Si el trámite se hace por un fallecido que era pensionista, una buena práctica es conservar cualquier justificante de comunicación y de presentación. Cuando hay revisiones posteriores, esos documentos ayudan a demostrar que se actuó correctamente.
Errores frecuentes y casos que conviene revisar
Los errores más comunes suelen aparecer cuando se mezclan conceptos o cuando se actúa con demasiada rapidez. El problema no es solo perder tiempo: también puede haber devoluciones de dinero o denegaciones por falta de prueba.
- Seguir cobrando sin informar la muerte del titular.
- Confundir el pago pendiente con la pensión de viudedad, orfandad o sobrevivientes.
- No acreditar el vínculo, la convivencia o la dependencia cuando son necesarios.
- Presentar documentos incompletos o en formato incorrecto.
- Suponer que la norma es igual en todos los países o regímenes.
También conviene revisar casos en los que hay varios posibles beneficiarios, hijos con distintas edades o parejas cuya convivencia no está formalmente documentada. En esas situaciones, el orden de preferencia y la prueba disponible pueden cambiar el resultado.
Otro punto sensible es el cobro de una pensión tras el fallecimiento sin haberlo comunicado. Si eso ocurre, lo adecuado es regularizar cuanto antes la situación ante la entidad gestora. Cuanto más tiempo pase, más difícil puede resultar corregir el expediente.
Cuando la duda no es solo “si se puede cobrar”, sino “quién debe hacerlo”, revisar el caso concreto antes de presentar la solicitud evita errores que luego cuestan tiempo y gestiones extra.
Preguntas frecuentes sobre el cobro de una pensión fallecida
¿Qué pasa con la pensión de un fallecido? Normalmente se detiene el pago y, si corresponde, se revisa si existe algún importe pendiente o una prestación para beneficiarios con derecho.
¿Cuándo un hijo puede cobrar la pensión de su padre fallecido? Cuando la normativa del sistema lo permite y el hijo cumple las condiciones exigidas, como edad, discapacidad o dependencia.
¿Qué pasa si cobras la pensión de alguien que ya murió? Puede considerarse un cobro indebido y obligar a devolver el dinero o a regularizar la situación ante el organismo correspondiente.
¿Cuáles son los requisitos para reclamar la pensión de un fallecido? Suelen pedir certificado de defunción, identificación, prueba del vínculo y, si aplica, convivencia o dependencia económica.
¿A quién se le paga la pensión de un familiar fallecido? A los beneficiarios que reconozca la normativa: normalmente cónyuge, conviviente, hijos u otros familiares en casos concretos.
¿Quién cobra la pensión si una persona fallece? Depende del tipo de prestación y del sistema. No siempre cobra alguien; a veces solo existe un pago pendiente y otras veces sí hay pensión de sobrevivencia.
Conclusión
El cobro de pensión de un familiar fallecido no se resuelve con una respuesta única, porque depende de qué prestación era, quién solicita el cobro y qué exige el sistema de pensiones aplicable. La primera decisión útil es distinguir entre el último pago pendiente y una pensión derivada o de sobrevivencia. A partir de ahí, todo gira en torno al parentesco, la convivencia, la dependencia y la documentación que pueda probarlo.
Si acabas de perder a un familiar, lo más prudente es actuar en este orden: comunicar el fallecimiento, revisar si existe derecho real al cobro y reunir los documentos antes de presentar la solicitud. Eso reduce errores, evita cobros indebidos y acelera la revisión del expediente. También ayuda a no confundir situaciones que parecen parecidas, pero que legalmente no lo son.
Cuando hay dudas sobre el caso concreto, conviene comprobar la norma del organismo correspondiente antes de dar por hecho que la pensión puede cobrarse. En estos trámites, una revisión correcta al principio suele ahorrar problemas después.
Deja una respuesta